Alphabet quý 3/2026: doanh thu 127,577 tỷ USD tăng 25%, Google Cloud tăng gấp đôi
Alphabet, công ty mẹ của Google, công bố doanh thu quý 3/2026 đạt 127,577 tỷ USD, tăng 25% so với cùng kỳ, trong đó Google Cloud tăng 103% lên 30,709 tỷ USD, nhưng lợi nhuận ròng cho cổ đông giảm vì khoản lỗ đầu tư cổ phiếu khoảng 8,7 tỷ USD.
Alphabet vừa công bố kết quả kinh doanh quý 3/2026 với một bức tranh hai mặt rõ rệt: hoạt động kinh doanh cốt lõi tăng trưởng mạnh nhờ đám mây và trí tuệ nhân tạo (AI), nhưng lợi nhuận ròng lại đi xuống vì một khoản lỗ ngoài hoạt động kinh doanh. Doanh thu quý 3 đạt 127,577 tỷ USD, tăng 25% so với mức 102,346 tỷ USD cùng kỳ năm trước, đánh dấu quý thứ 13 liên tiếp công ty tăng trưởng doanh thu hai con số. Đây cũng là quý mà Alphabet cho biết đã đạt tốc độ doanh thu năm hóa khoảng 500 tỷ USD, một cột mốc cho thấy quy mô hiện tại của tập đoàn.
Tuy nhiên, con số doanh thu này vẫn thấp hơn kỳ vọng của thị trường khoảng 128,2 tỷ USD, chênh lệch khoảng 623 triệu USD, tương đương 0,49%. Thị trường phản ứng ngay sau công bố: cổ phiếu Alphabet giảm khoảng 7% đến 10% trong giao dịch ngoài giờ. Khoảng cách giữa tăng trưởng thực tế và kỳ vọng của nhà đầu tư là điểm cần hiểu rõ trước khi đọc các con số tiếp theo, bởi nó giải thích vì sao một quý tăng trưởng 25% vẫn khiến cổ phiếu đi xuống.
Google Cloud tăng gấp đôi, trở thành động lực tăng trưởng lớn nhất
Điểm sáng lớn nhất của quý 3 là Google Cloud. Doanh thu mảng này đạt 30,709 tỷ USD, tăng 103% so với mức 15,157 tỷ USD cùng kỳ năm trước, và lợi nhuận hoạt động tăng từ 3,594 tỷ USD lên 11,121 tỷ USD. Alphabet cho biết tăng trưởng đến từ nhu cầu hạ tầng AI cho doanh nghiệp, các giải pháp AI và dịch vụ nền tảng đám mây cốt lõi, trong đó doanh số hệ thống chip TPU, tức Tensor Processing Unit, chip do Google tự thiết kế cho các tác vụ AI, cũng đóng góp đáng kể.
Tỷ trọng của Google Cloud trong tổng doanh thu vì vậy tăng từ 14,8% lên 24,1%. Nói cách khác, cứ khoảng 4 USD doanh thu của Alphabet thì có gần 1 USD đến từ đám mây. Điều này đánh dấu sự chuyển dịch rõ rệt trong cấu trúc doanh thu của tập đoàn: từ chỗ phụ thuộc gần như hoàn toàn vào quảng cáo, Alphabet đang có thêm một trụ cột lớn thứ hai là hạ tầng và dịch vụ AI cho doanh nghiệp.
Tuy nhiên, tăng trưởng gấp đôi cũng đặt ra câu hỏi về tính bền vững. Nhu cầu hạ tầng AI hiện nay rất lớn, nhưng việc duy trì tốc độ tăng trưởng ba con số trong nhiều quý liên tiếp là điều khó, bởi nền so sánh sẽ ngày càng cao và nguồn cung chip, điện năng, trung tâm dữ liệu đều có giới hạn. Người đọc nên hiểu con số 103% là kết quả của một giai đoạn nhu cầu bùng nổ, chứ không phải tốc độ tăng trưởng có thể mặc định kéo dài mãi.
Google Services vẫn là trụ cột, Search tăng 12%, YouTube tăng chậm hơn
Mảng Google Services, gồm Tìm kiếm, YouTube, thuê bao, nền tảng và thiết bị, vẫn là nguồn doanh thu lớn nhất với 96,302 tỷ USD, tăng 11% so với cùng kỳ. Trong đó, doanh thu Tìm kiếm và các dịch vụ khác đạt 63,35 tỷ USD, tăng 12%, quảng cáo YouTube đạt 11,207 tỷ USD, tăng khoảng 9% so với mức 10,26 tỷ USD cùng kỳ, và doanh thu thuê bao, nền tảng, thiết bị đạt 14,29 tỷ USD. Lợi nhuận hoạt động của mảng này tăng từ 33,527 tỷ USD lên 39,157 tỷ USD.
Alphabet cho biết tốc độ tăng trưởng truy vấn tìm kiếm theo năm là cao nhất trong gần 5 năm, nhờ các khoản đầu tư AI. Người dùng đang đặt những câu hỏi dài hơn, cá nhân hóa hơn và đa phương thức hơn, khi công ty kết hợp AI Overviews, AI Mode và tìm kiếm truyền thống thành một trải nghiệm liền mạch. Tổng doanh thu quảng cáo của Alphabet đạt 82,012 tỷ USD, tăng từ 74,18 tỷ USD cùng kỳ.
Dù vậy, doanh thu Tìm kiếm 63,35 tỷ USD vẫn thấp hơn kỳ vọng của thị trường khoảng 64,96 tỷ USD. Đây là một trong những lý do khiến cổ phiếu giảm sau công bố, dù tăng trưởng 12% tự nó đã là mức cao. Bài học ở đây là với một công ty ở quy mô của Alphabet, thị trường không chỉ nhìn vào tăng trưởng tuyệt đối mà còn so sánh với kỳ vọng đã được định giá trước vào cổ phiếu.
Vì sao lợi nhuận hoạt động tăng 30% nhưng lợi nhuận ròng lại giảm?
Lợi nhuận hoạt động của Alphabet tăng 30% lên 40,576 tỷ USD, biên lợi nhuận hoạt động đạt 31,8%, cao hơn mức 31% cùng kỳ. Thế nhưng lợi nhuận ròng cho cổ đông lại giảm từ 34,979 tỷ USD xuống 26,17 tỷ USD, và lãi trên mỗi cổ phiếu pha loãng giảm từ 2,87 USD xuống 2,12 USD.
Nguyên nhân nằm ở một dòng ngoài hoạt động kinh doanh: khoản lỗ ròng từ chứng khoán vốn khoảng 8,664 tỷ USD, đảo chiều so với khoản lãi 10,734 tỷ USD cùng kỳ năm trước. Theo công bố, khoản lỗ này làm giảm lợi nhuận ròng khoảng 6,7 tỷ USD và giảm lãi trên mỗi cổ phiếu khoảng 0,55 USD, sau tác động thuế. Thu nhập khác ròng vì vậy chuyển từ lãi 12,759 tỷ USD cùng kỳ thành lỗ 8,221 tỷ USD trong quý này.
Đây là điểm người đọc cần phân biệt rõ: lợi nhuận hoạt động phản ánh hiệu quả của hoạt động kinh doanh chính, còn lợi nhuận ròng còn chịu ảnh hưởng của các khoản đầu tư tài chính mà giá trị thị trường biến động theo quý. Một quý lợi nhuận ròng giảm không đồng nghĩa với việc kinh doanh cốt lõi suy yếu, và ngược lại, một quý lợi nhuận ròng tăng nhờ lãi đầu tư cũng không nên đọc như tăng trưởng kinh doanh bền vững.
Gemini đạt 1 tỷ người dùng, nhưng chi tiêu vốn khiến dòng tiền tự do âm
Về AI, Alphabet cho biết ứng dụng Gemini đã đạt 1 tỷ người dùng, trở thành sản phẩm tăng trưởng nhanh nhất trong lịch sử của Google. API cho các mô hình của hãng hiện xử lý gần 32 tỷ token mỗi phút, tăng 40% so với quý trước và gấp hơn 4 lần so với cùng kỳ năm trước. Token ở đây có thể hiểu đơn giản là đơn vị dữ liệu mà mô hình AI xử lý khi đọc và tạo văn bản. Công ty cũng công bố mô hình Gemini 4 Carbon, được giới thiệu là mô hình mạnh nhất của hãng, cùng với Gemini 4 Argon ra mắt hai tuần trước đó.
Song song với đó, chi tiêu vốn trong quý đạt 51,4 tỷ USD, tăng khoảng 114% so với cùng kỳ, chủ yếu cho trung tâm dữ liệu và hạ tầng AI. Dòng tiền tự do vì vậy âm 9,065 tỷ USD, quý thứ hai liên tiếp ở mức âm. Alphabet cũng nâng dự báo chi tiêu vốn cả năm 2026 lên khoảng 195 tỷ đến 205 tỷ USD, và cho biết chi tiêu vốn năm 2027 sẽ còn tăng đáng kể.
Với người dùng và nhà đầu tư, đây là phép đánh đổi trung tâm của kỷ nguyên AI: để giữ vị trí dẫn đầu, Alphabet phải chi rất nhiều tiền cho hạ tầng ngay hôm nay, trước khi toàn bộ khoản đầu tư đó chuyển thành doanh thu và lợi nhuận bền vững. Quý 3/2026 cho thấy chiến lược này đang tạo ra tăng trưởng thực sự ở đám mây và tìm kiếm, nhưng cũng khiến bảng cân đối tiền mặt chịu áp lực rõ rệt trong ngắn hạn.
Tóm lại, Alphabet quý 3/2026 là một quý tăng trưởng mạnh về doanh thu và lợi nhuận hoạt động, dẫn dắt bởi Google Cloud và AI, nhưng lợi nhuận ròng giảm vì lỗ đầu tư cổ phiếu và dòng tiền tự do âm vì chi tiêu vốn kỷ lục. Người đọc nên theo dõi hai câu hỏi trong các quý tới: liệu Google Cloud có giữ được đà tăng trưởng khi nền so sánh cao dần, và liệu các khoản đầu tư hạ tầng khổng lồ có chuyển thành doanh thu đủ nhanh để dòng tiền tự do quay lại mức dương hay không.
Nguồn tham khảo: Alphabet.
Bài liên quan
Tuần lễ Số quốc tế Việt Nam 2026 tại Quảng Ninh: 500 đại biểu bàn về quản trị AI và chuyển đổi AI
Tuần lễ Số quốc tế Việt Nam 2026 diễn ra tại Quảng Ninh từ ngày 28 đến 30/10/2026, quy tụ khoảng 500 đại biểu trong nước và quốc tế, với chủ đề kết nối thông minh, quản trị AI và thúc đẩy chuyển đổi AI.
7 phút đọc
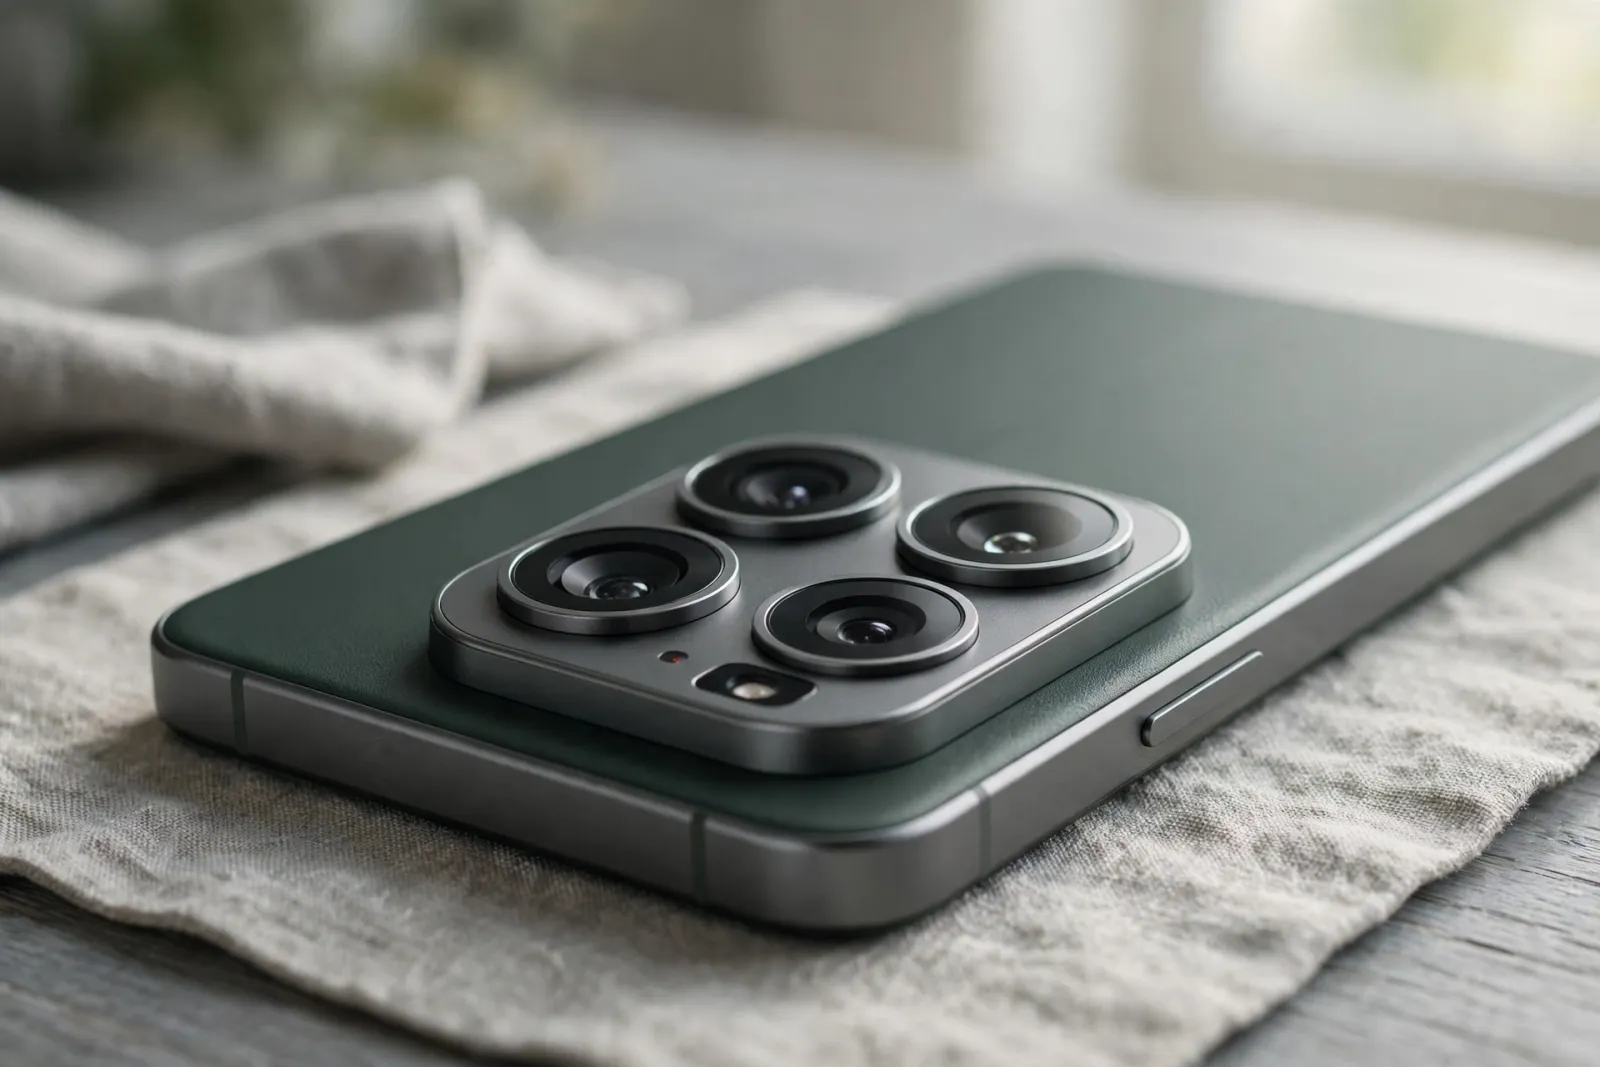
Motorola Signature 27 chốt ra mắt Ấn Độ tháng 11/2026: chip Snapdragon 8 Elite Extreme Gen 6, camera tele 200MP
Motorola đã xác nhận Signature 27 sẽ ra mắt tại Ấn Độ trong tháng 11/2026, qua trang sản phẩm chính thức vừa mở tại nước này, với chip Snapdragon 8 Elite Extreme Gen 6, camera chính 50MP và camera tele tiềm vọng 200MP.
6 phút đọc
OpenAI được cho là mua chip TPU của Google để giảm phụ thuộc vào Nvidia
OpenAI được cho là đang xúc tiến mua chip TPU của Google, trong bối cảnh hãng vẫn là một trong những khách hàng GPU lớn nhất của Nvidia. Tuy nhiên, số lượng, giá trị và lịch giao hàng của thương vụ được cho là này đều chưa được công bố, và cả OpenAI lẫn Google đều chưa xác nhận chính thức.
6 phút đọc